

Quando i minatori smettono di seguire il prezzo
C'è qualcosa di paradossale in quello che sta accadendo nel settore del mining di Bitcoin. Mentre BTC ha perso circa il 17% nei primi mesi del 2026, trascinato verso il basso dall'aumento dei rendimenti dei Treasury statunitensi e da un orientamento restrittivo della Federal Reserve, un paniere di titoli azionari legati al mining ha registrato un rialzo superiore al 50%, con i migliori performer oltre il 70%. TeraWulf, per citare il caso più eclatante, ha messo a segno un guadagno del 73%.
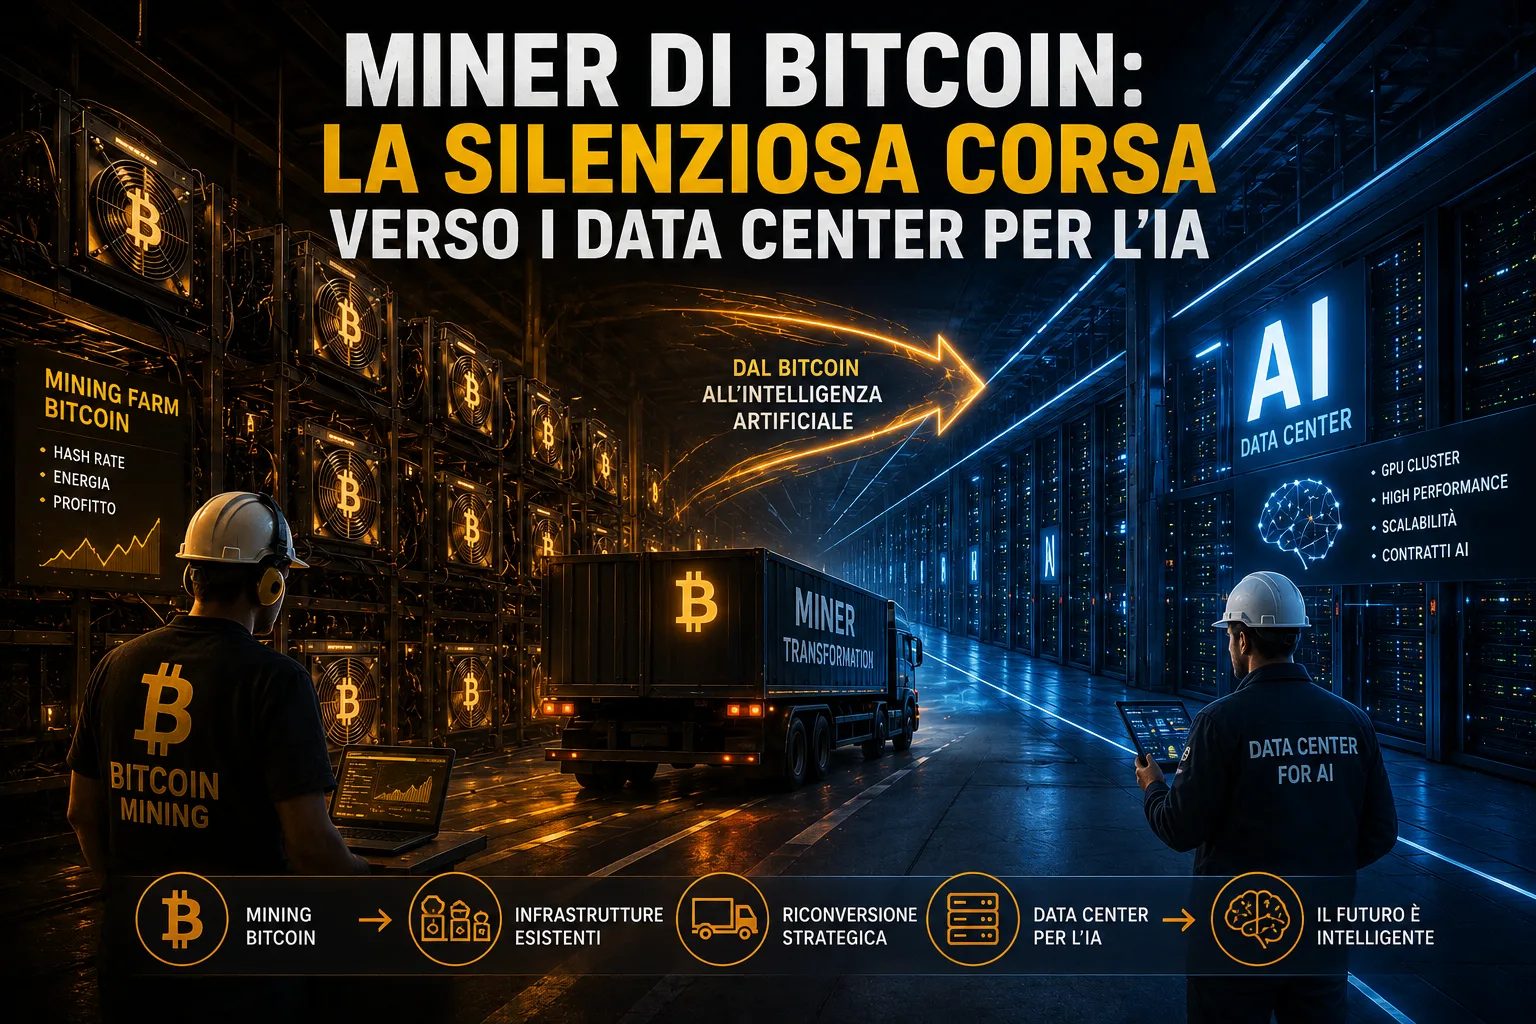
Questa divergenza non è rumore di mercato. È il segnale più nitido di una trasformazione strutturale in atto: le aziende nate per estrarre Bitcoin stanno diventando, a ritmo sostenuto, infrastrutture per l'intelligenza artificiale.
I numeri di una transizione da decine di miliardi
Il peso economico della svolta è difficile da ignorare. Attraverso il comparto del mining quotato in borsa, sono stati annunciati contratti per oltre 70 miliardi di dollari complessivi nell'ambito dell'intelligenza artificiale e dell'high-performance computing. I singoli accordi parlano da soli: Hut 8 ha firmato un contratto di locazione quindicennale da 9,8 miliardi di dollari per un impianto da 352 megawatt in Texas, realizzato secondo l'architettura di riferimento di NVIDIA. TeraWulf ha consolidato 12,8 miliardi di dollari in ricavi AI già contrattualizzati. IREN ha siglato un accordo da 9,7 miliardi di dollari con Microsoft per la fornitura di 76.000 GPU NVIDIA.
Le proiezioni di settore indicano che, entro la fine del 2026, le aziende di mining quotate potrebbero ricavare fino al 70% dei propri ricavi dall'IA, rispetto all'attuale 30% circa. Per finanziare questa transizione, le stesse società hanno venduto oltre 15.000 BTC dalle proprie riserve societarie e contratto miliardi di debito aggiuntivo.
Perché il mercato ha cambiato parametro di valutazione
La logica sottostante è più semplice di quanto sembri. Gli investitori hanno smesso di misurare queste imprese in base ai bitcoin estratti e hanno iniziato a valutarle sulla base della capacità computazionale disponibile per l'IA. Un'azienda che ha firmato contratti pluriennali con controparti di primo piano dispone di un flusso di ricavi prevedibile e stabile, agli antipodi rispetto alla volatilità strutturale del mining di BTC, ulteriormente esposta agli effetti degli halving periodici.
Il mercato premia la visibilità dei ricavi futuri, la qualità delle controparti contrattuali e la velocità di esecuzione. Il prezzo spot di Bitcoin, per le realtà che hanno compiuto il salto, è diventato una variabile secondaria. Non si tratta di un abbandono ideologico della criptovaluta, quanto di una riconfigurazione industriale guidata da incentivi economici molto concreti: le GPU necessarie per l'intelligenza artificiale richiedono infrastrutture di alimentazione e raffreddamento simili a quelle dei mining farm, abbassando significativamente le barriere alla conversione.
Le implicazioni per l'ecosistema Bitcoin
La trasformazione in corso pone interrogativi non banali per Bitcoin stesso. Quando un'intera categoria di operatori industriali, storicamente tra i principali sostenitori della rete, inizia a essere quotata e valutata come infrastruttura tecnologica generalista, il legame tra hashrate e prezzo del sottostante diventa meno diretto. La diversificazione dei ricavi riduce la pressione dei miner a vendere BTC per coprire i costi operativi, ma sottrae anche al settore quella correlazione diretta che per anni ha amplificato i cicli rialzisti. La transizione è appena all'inizio, ma la direzione sembra ormai tracciata.


