

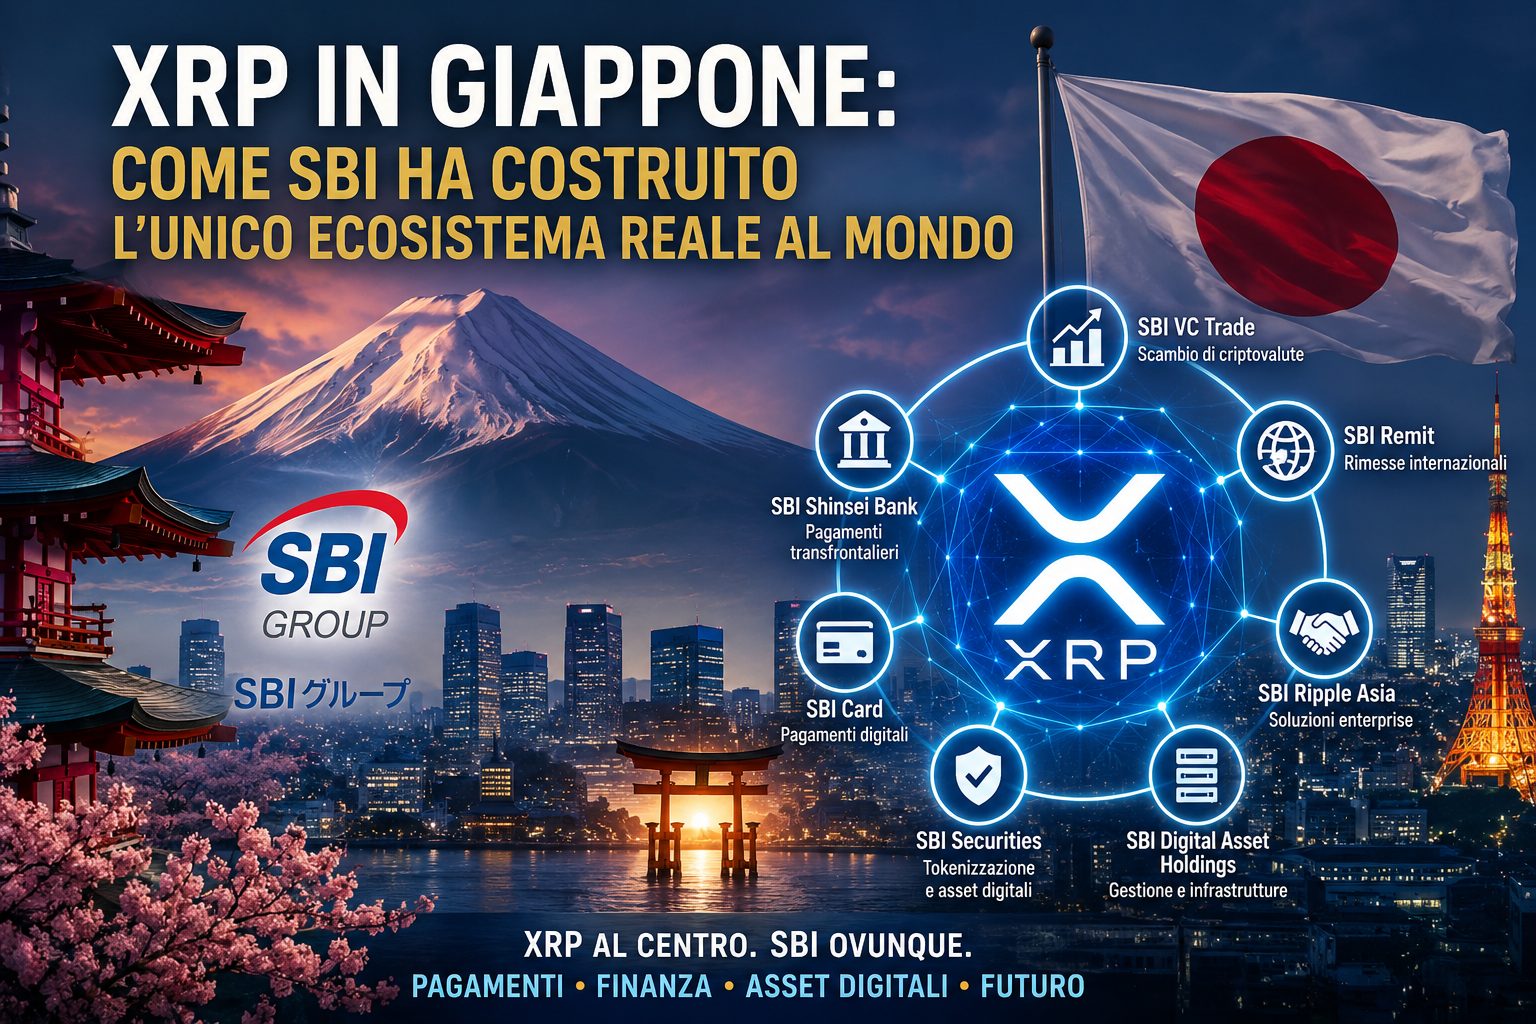
Mentre i possessori di XRP in tutto il mondo discutono di flussi negli ETF e grafici di prezzo, un paese ha trasformato il token in infrastruttura operativa. Non è una promessa futura: è già accaduto, e l'epicentro è Tokyo.
Il marzo 2026 che nessuno ha notato
A marzo 2026, un'azienda turistica giapponese ha cominciato a vendere token di pagamento prepagato ai consumatori ordinari. I token sono emessi sull'XRP Ledger, con licenza rilasciata dall'Agenzia giapponese per i servizi finanziari (FSA). Nessuna campagna stampa ha accompagnato il lancio, nessun rally di prezzo lo ha segnalato, e la maggior parte della comunità globale di XRP non ne ha mai sentito parlare. Eppure si tratta di un primato atteso da oltre un decennio: denaro reale, regolamentato, destinato ai consumatori, che transita su un registro distribuito nella terza economia mondiale, sotto la supervisione diretta di un regolatore del G7.
L'operatore della licenza è SBI Ripple Asia, una delle articolazioni di una struttura senza equivalenti nel settore crypto. SBI Holdings — il conglomerato finanziario di Tokyo attivo in brokerage, banking, assicurazioni e gestione patrimoniale — ha impiegato un decennio a integrare la tecnologia di Ripple e il token XRP nella macchina della finanza giapponese. Il perimetro comprende una joint venture per i pagamenti, una piattaforma di exchange che distribuisce RLUSD con riserve certificate da Deloitte, obbligazioni societarie tokenizzate che prevedono bonus in XRP, corridoi di rimessa bancaria, conversione di punti fedeltà e, dettaglio che nessuna società quotata occidentale ha ancora replicato, la distribuzione di XRP direttamente agli azionisti di SBI come benefit.
L'anatomia dell'impero SBI
La partnership tra SBI e Ripple nasce nel 2016, con la fondazione di SBI Ripple Asia come joint venture dedicata ai pagamenti. Un decennio è un'eternità nelle criptovalute, e la longevità dell'accordo non è un dato secondario: spiega la densità dell'ecosistema costruito.
Ogni componente ha una funzione precisa. I token prepagati emessi sulla rete XRP aprono l'accesso a un mercato da 30 trilioni di yen — quello dei pagamenti prepagati giapponesi — con strumenti soggetti a vigilanza regolatoria. La distribuzione di RLUSD, la stablecoin di Ripple con riserve attestate da Deloitte, avviene attraverso i canali dell'exchange SBI. Le obbligazioni societarie tokenizzate integrano XRP come componente di rendimento aggiuntivo. E il programma di dividendi in XRP per gli azionisti di SBI rappresenta un caso di adozione istituzionale che non trova precedenti tra le società quotate occidentali.
Fuori dal Giappone, la narrativa su XRP nel 2026 resta prevalentemente finanziaria: flussi negli ETF, rilasci dall'escrow, una quotazione intorno a 1,11 dollari che ha perso circa il 70% rispetto ai massimi. In Giappone, e sostanzialmente solo lì, la storia è operativa.
Cosa dimostra — e cosa non dimostra — il caso giapponese
L'esperimento giapponese è un banco di prova naturale per la tesi dell'utilità di XRP. Dimostra che il registro è tecnicamente capace di supportare pagamenti regolamentati su scala reale, in un contesto istituzionale esigente. Dimostra anche che costruire questo tipo di infrastruttura richiede un partner finanziario con la dimensione e la pazienza di SBI, un quadro normativo favorevole come quello giapponese e anni di lavoro silenzioso lontano dai cicli speculativi.
Ciò che il caso giapponese non dimostra, almeno per ora, è che questo utilizzo operativo si traduca in pressione di acquisto sul token o in replicabilità immediata altrove. Il prezzo di XRP continua a rispondere principalmente a dinamiche di mercato globali, non alla trazione applicativa di Tokyo. La distanza tra i due piani — quello dell'infrastruttura reale e quello della speculazione finanziaria — è probabilmente la lente più nitida disponibile per capire cosa XRP sia davvero nel 2026.


